La nueva normativa busca despejar las dudas técnicas que frenaban la exteriorización de ahorros. Los contadores impulsaron los cambios ante el temor de los contribuyentes, mientras los especialistas advierten que la clave estará en la reglamentación y la confianza a largo plazo.
Los ahorristas y contribuyentes que mantienen sus fondos fuera del sistema financiero cuentan con un nuevo marco legal para regularizar su situación. El Senado de la Nación aprobó el proyecto de ley denominado Inocencia Fiscal II, una iniciativa impulsada por el Gobierno nacional con el objetivo de que los ciudadanos vuelquen sus divisas al circuito oficial para reactivar la economía y apuntalar el mercado de capitales. La normativa busca corregir las fallas de la ley original vigente desde diciembre, la cual no había logrado generar la confianza suficiente debido a grises técnicos que alarmaban a los asesores tributarios.
Qué plantea la ley:
- Incentivo al blanqueo de divisas: Busca ingresar al circuito formal e informal de la economía un estimado de 170.000 millones de dólares no declarados.
- Reducción de multas a PyMEs: Otorga un descuento automático del 25% en las sanciones por incumplimientos o infracciones formales a pequeñas y medianas empresas.
- Alivio de la carga punitiva: Modifica y adecua los castigos administrativos al Régimen Penal Tributario para reducir la presión fiscal sobre el contribuyente.
- Estímulo a la regularización voluntaria: Establece condiciones para que las deudas e irregularidades impositivas puedan corregirse sin derivar de inmediato en sanciones severas.
- Seguridad jurídica y previsibilidad: Busca acotar el margen de discrecionalidad en las fiscalizaciones y acortar los plazos de persecución administrativa por deudas menores.
Los contadores y tributaristas fueron los principales impulsores de esta reforma, tras advertir durante meses al Ministerio de Economía que el esquema previo paralizaba las decisiones de los contribuyentes. Desde el sector privado estiman que existen unos 170.000 millones de dólares fuera del circuito formal. Con los cambios aprobados, que ahora esperan la reglamentación del Poder Ejecutivo, se busca dar mayores garantías jurídicas para que esos fondos ingresen al sistema sin el riesgo de sanciones desmedidas por errores menores de cálculo.
Las claves técnicas que destraban el ingreso de capitales
El nuevo texto legal introduce modificaciones sustanciales en la relación entre el contribuyente y la Agencia de Recaudación y Control Aduanero (ARCA). El especialista Sebastián Domínguez, socio de SDC Asesores Tributarios, analizó el impacto de la reforma y destacó la redefinición de la llamada discrepancia significativa, que antes generaba temor por su rigidez: “Esto es muy relevante porque elimina situación donde por ejemplo con la diferencia de un peso en determinados casos se podía encuadrar en la discrepancia significativa”.
Otro de los puntos centrales es la posibilidad de corregir errores de presentación sin quedar excluido de los beneficios del régimen especial. Si el organismo recaudador detecta una diferencia, el contribuyente tendrá un plazo de 15 días hábiles para rectificar su declaración y abonar el saldo pendiente. Desde la consultora explicaron el alcance de este beneficio: “Esto es muy relevante porque se le da tiempo suficiente al contribuyente para defenderse en los casos de determinaciones de oficio y un plazo adicional para aceptar la pretensión”.
Asimismo, la normativa establece que la carga de la prueba en caso de sospechas recaerá de manera exclusiva sobre el Estado. El fisco no podrá utilizar presunciones generales de forma discrecional para impugnar a los contribuyentes, al menos hasta el límite temporal fijado para fines de 2027. Domínguez valoró las modificaciones introducidas por el Congreso y señaló que la reforma recoge las sugerencias de los profesionales: “En conjunto, estas modificaciones acercan al régimen a su objetivo original: captar ahorro informal y mejorar el cumplimiento voluntario”.
El desafío de la confianza y el mediano plazo
A pesar de las mejoras técnicas y de la simplificación de los trámites, los analistas coinciden en que la efectividad de la ley dependerá de factores que exceden lo estrictamente impositivo. La estabilidad macroeconómica y la previsibilidad política serán determinantes para que las familias y las empresas decidan formalizar sus tenencias en moneda extranjera.
El tributarista advirtió que el éxito de la convocatoria todavía debe superar el examen de la coyuntura diaria:
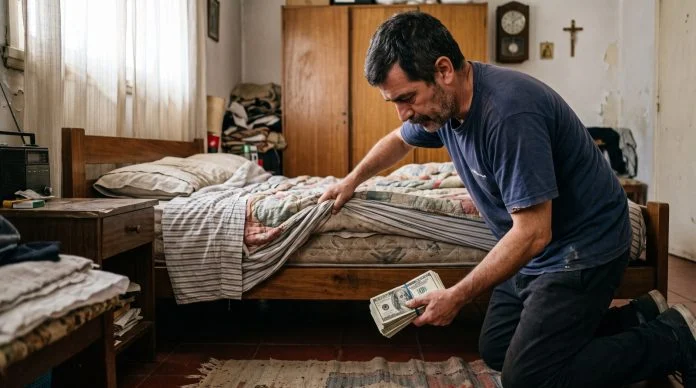
“Inocencia Fiscal II constituye un avance concreto respecto de Inocencia Fiscal I: otorga mayor seguridad jurídica y favorece la posibilidad de canalizar los dólares del colchón”.
Sin embargo, el especialista remarcó que la decisión final de los ahorristas estará atada a las expectativas del país: “Su adopción masiva, sin embargo, dependerá también de otros factores: la percepción del contribuyente sobre la evolución de la inflación y el tipo de cambio en los próximos meses, y la continuidad política del rumbo de baja de la presión fiscal”.